随着国内汽车产业加速向电动化、智能化转型,汽车保险行业也迎来深刻变革。从保有量持续增长,到新能源、智能网联汽车带来全新风险场景,车险不再只是事故后的风险兜底,更成为汽车产业高质量发展的重要配套支撑,推动车企、保险机构、广大车主三方协同发展。
截至 2025 年底,全国新能源汽车保有量达到 4397 万辆,占汽车总量 12.01%;2025 年全年新注册登记新能源汽车 1293 万辆,占新车登记量的 49.38%,接近半数新车为新能源车型,电动化已经成为汽车市场的主流方向。
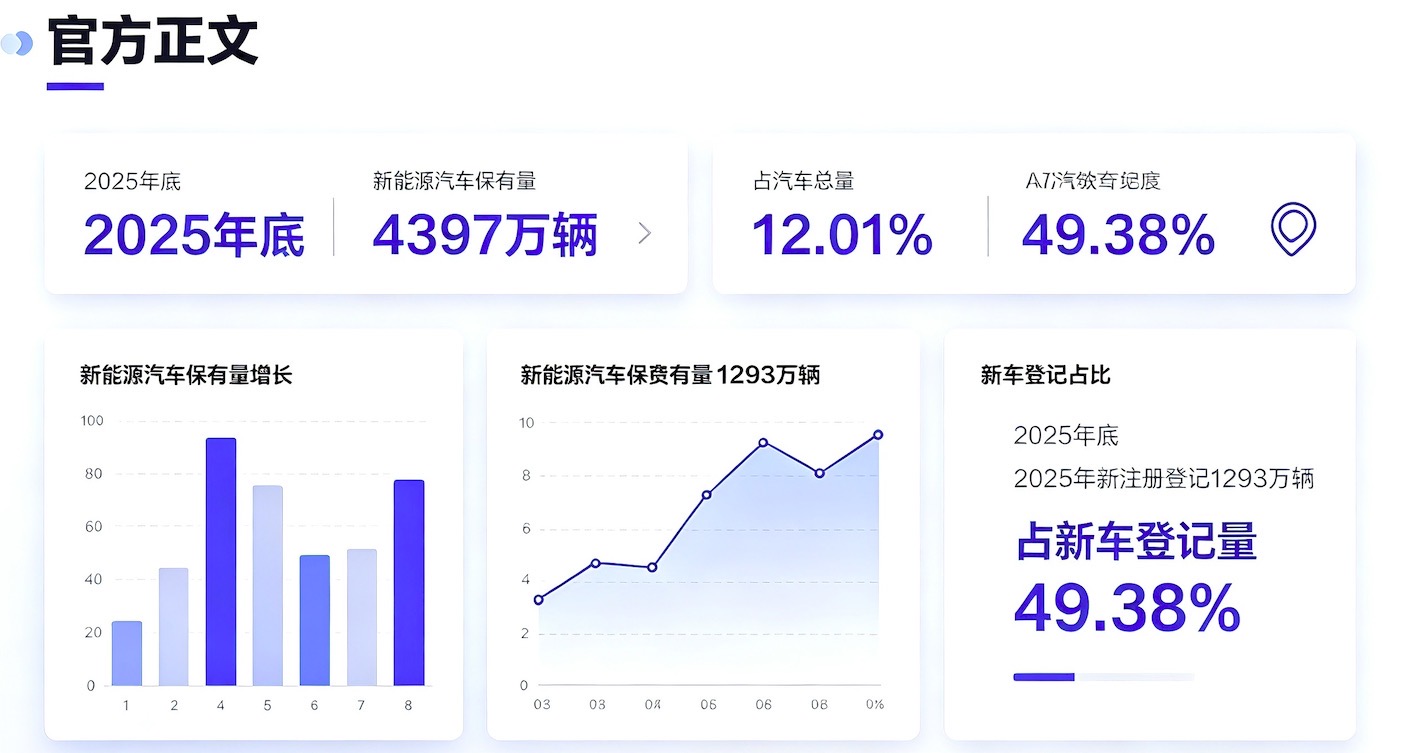
对应保险市场层面,新能源车险成为整个车险赛道最核心的增长动力。2026 年上半年,全国新能源商业车险签单保费 784.36 亿元,同比增长 18.53%;签单数量 2087.3 万件,同比上涨 27.33%,增速大幅跑赢车险大盘,新能源车险在整体车险市场占比已经达到 21%。整体车险市场正式进入存量竞争时代,燃油车保费整体保持平稳,新能源业务成为行业增量的主要来源。
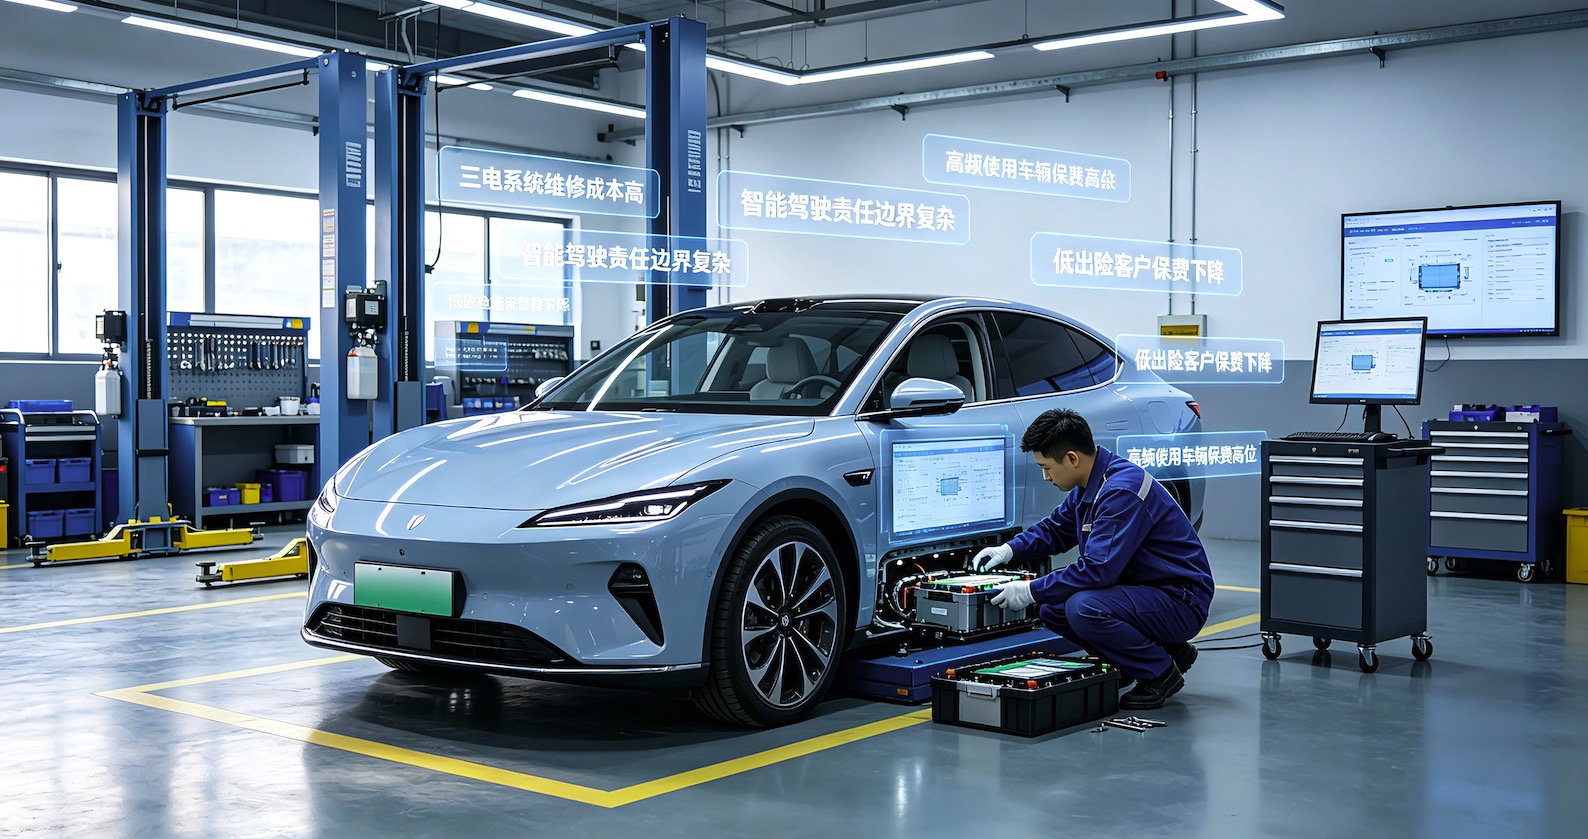
但高速增长的背后,行业同样面临现实挑战。不同于传统燃油车,新能源汽车三电系统维修成本高、智能驾驶场景责任边界复杂,传统车险定价模型难以完全适配新车型风险特征,行业长期存在 “车主觉得保费偏高,险企面临赔付压力” 的现实矛盾。同样一台新能源汽车,不同车主续保呈现分化:部分低出险优质客户续保保费可以下降数千元,而高频使用、营运属性车辆,保费依旧维持高位,市场呈现明显分化特征。
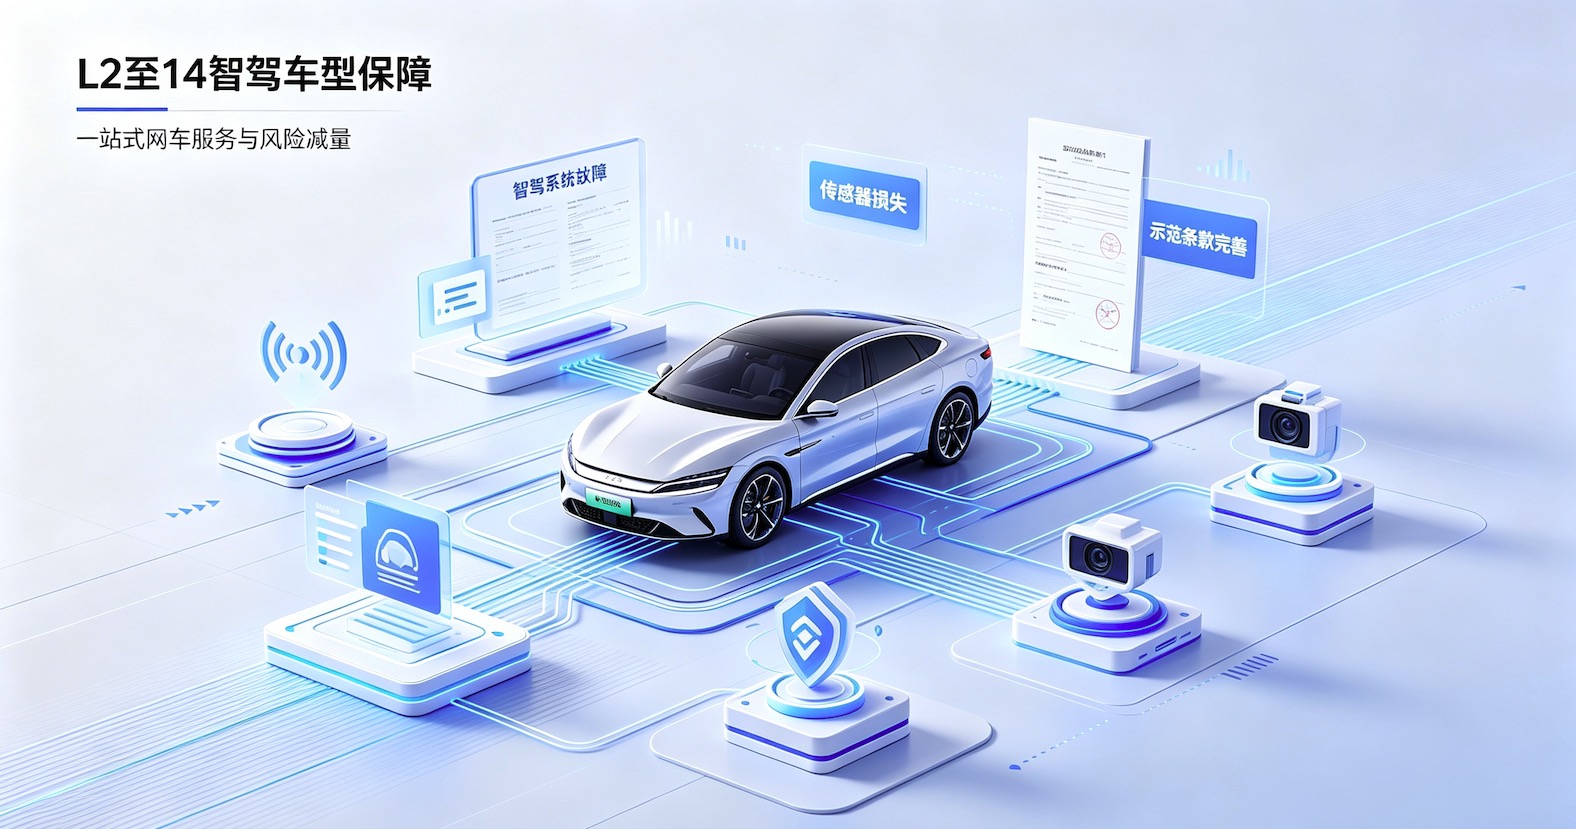
智能网联汽车的普及,进一步倒逼车险产品迭代升级。过去传统车险主要围绕 “人来驾驶” 设计,面对 L2‑L4 级人机共驾、系统介入驾驶的场景,原有条款在事故责任划分、软硬件损失保障上存在短板。2026 年北京在全国率先落地智能网联新能源汽车专属商业保险,覆盖 L2 至 L4 全级别智驾车型,针对智驾系统故障、传感器相关损失等新型风险提供保障,补齐智能汽车的保险保障短板;中国保险行业协会也在加快推进智能网联新能源汽车保险示范条款编制,联合车企、科研机构共同完善行业标准,推动保险产品跟得上汽车技术迭代速度。
除了产品创新,行业正在从 “事后理赔” 向 “风险减量、主动服务” 转型。过去车险核心价值集中在出险之后赔款修车,如今越来越多保险机构联动车企,依托车联网、驾驶行为数据,把风控前置。通过分析车辆运行数据,向车主推送安全提醒,同时把保险理赔中积累的碰撞、故障数据反馈车企,助力整车安全性能持续优化,实现保险反哺整车安全技术升级。
服务体验也成为行业竞争的核心赛道。各家机构持续优化理赔流程,推行免现场、免证明、线上快速理赔等服务,缩短车主事故处理时间;同时将服务延伸至救援、保养、充电、代驾等用车全场景,把单一保单升级为一站式用车服务方案,让保险不止是一纸合同,更是车主日常出行的综合保障伙伴。
放眼长远,汽车产业电动化、智能化的大趋势不会改变,车险行业也将持续进化。未来,随着行业数据共享机制完善、车电分离、智驾专属保障等创新产品落地,车险将进一步实现风险精准匹配,兼顾车主权益与行业稳健经营。汽车与保险两大产业深度融合,将共同守护亿万车主出行安全,助力我国汽车产业行稳致远。
数据来源:证券日报、中国经济网、央视网、中国汽车工业协会公开报道,统计时间 2025‑2026 年。